Rörelsevärde och aktievärde: vad är skillnaden?
Rörelsevärde och aktievärde: vad är skillnaden?
Rörelsevärde och aktievärde hänger nära samman, men beskriver två olika värden. Skillnaden är viktig att förstå eftersom en värdering av ett företag inte nödvändigtvis är samma sak som det belopp som aktieägarna får vid en försäljning.
Om ett företag exempelvis värderas till 50 MSEK betyder det alltså inte automatiskt att ägarna får 50 MSEK för sina aktier.
Vad är rörelsevärde (Enterprise Value)?
Rörelsevärde, eller Enterprise Value, är värdet på företagets operativa verksamhet oberoende av hur verksamheten är finansierad. Det innebär att värdet i första hand speglar verksamhetens förmåga att generera resultat och kassaflöden, snarare än hur stor del av verksamheten som finansierats med eget kapital respektive lån. När ett företag värderas utifrån exempelvis en multipel på EBITDA eller EBIT är det normalt rörelsevärdet som beräknas.
Anta att ett företag har:
- EBITDA på 10 MSEK
- En värderingsmultipel på 8x EBITDA
Företagets rörelsevärde blir då:
10 MSEK × 8 = 80 MSEK
Rörelsevärdet uppgår alltså till 80 MSEK. Det innebär däremot inte att aktierna i bolaget är värda 80 MSEK.
Vad är aktievärde (Equity Value)?
Aktievärde, eller Equity Value, är värdet på företagets aktier och därmed det värde som i grunden tillfaller aktieägarna vid en försäljning. För att gå från rörelsevärde till aktievärde justerar man normalt för företagets nettoskuld eller nettokassa.
Nettoskuld kan förenklat beskrivas som:
Räntebärande skulder – likvida medel
En förenklad formel är därför:
Aktievärde = Rörelsevärde – nettoskuld
I praktiken kan dock nettoskuldsbegreppet vara bredare än enbart räntebärande skulder och likvida medel. Poster som, beroende på transaktionen, kan ingå i nettoskulden eller nettokassan är exempelvis:
- banklån och andra räntebärande skulder
- aktieägarlån
- finansiella leasingskulder
- upplupen ränta
- bolagsskatteskuld
- vissa pensionsåtaganden
- likvida medel och banktillgodohavanden
- vissa finansiella tillgångar
Det finns inget entydigt facit för exakt vilka poster som ska klassificeras som nettoskuld eller nettokassa i en transaktion. Bedömningen beror bland annat på transaktionens struktur, bolagets balansräkning och vad köpare och säljare kommer överens om.
Definitionen av nettoskuld och nettokassa blir därför ofta en viktig del av förhandlingen mellan köpare och säljare. En köpare kan exempelvis betrakta en viss post som en del av nettoskulden och vilja göra avdrag för den i köpeskillingen, medan säljaren kan anse att posten hör till den normala rörelsen och därmed redan är beaktad i rörelsevärdet.
Om ett företag i stället har en nettokassa blir aktievärdet, allt annat lika, högre än rörelsevärdet.
En enkel liknelse: att köpa en fastighet
Ett enkelt sätt att förstå skillnaden mellan rörelsevärdet och aktievärdet är att jämföra med en fastighet. Anta att en fastighet har ett marknadsvärde på 10 MSEK. Det kan jämföras med företagets rörelsevärde, dvs. värdet på själva tillgången eller verksamheten. Om det samtidigt finns ett banklån på 6 MSEK kopplat till fastigheten är ägarens nettovärde 4 MSEK. Förenklat kan detta jämföras med aktievärdet, dvs vad en köpare skulle vara beredd att betala för fastigheten (givet att banklånet följer med fastigheten i transaktionen).
På motsvarande sätt kan ett företag ha ett rörelsevärde om 80 MSEK men, om bolaget har 10 MSEK i nettoskuld, ett aktievärde på 70 MSEK.
Men aktievärdet kan också vara högre än rörelsevärdet.
Anta i stället att fastigheten är värd 10 MSEK, att det inte finns några lån kopplade till fastigheten och att ett kassaskåp innehållande 2 MSEK i likvida medel följer med i transaktionen. En köpare skulle då, förenklat, kunna tänka sig att betala 12 MSEK, motsvarande ett aktievärde på 12 MSEK.
Samma princip gäller för ett rörelsedrivande företag: om verksamheten är värd 80 MSEK och bolaget har en nettokassa på 10 MSEK kan aktievärdet uppgå till 90 MSEK.
Liknelsen är kraftigt förenklad, men illustrerar den grundläggande principen att rörelsevärdet beskriver värdet på verksamheten, medan aktievärdet beskriver värdet som tillfaller aktieägarna efter hänsyn till nettoskuld eller nettokassa.
Men köpeskillingen kan justeras ytterligare
I en företagstransaktion stannar beräkningen ofta inte vid justeringen för nettoskuld. Det är även vanligt att köpeskillingen justeras utifrån hur mycket rörelsekapital som finns i bolaget vid tillträdet.
Rörelsekapital består typiskt av poster som exempelvis:
- kundfordringar
- varulager
- leverantörsskulder
- andra kortfristiga rörelserelaterade fordringar och skulder
Parterna brukar komma överens om en normaliserad nivå på rörelsekapitalet som anses krävas för att verksamheten ska kunna bedrivas på normalt sätt. Den normaliserade nivån fastställs ofta med utgångspunkt i det genomsnittliga rörelsekapitalet under exempelvis de senaste 12 månaderna, men hänsyn kan också behöva tas till bland annat säsongsvariationer, tillväxt och förändringar i verksamheten.
Utgångspunkten är att ett normalt rörelsekapital ingår i rörelsevärdet och att köparen därför inte betalar extra för den normaliserade nivån.
På tillträdesdagen fastställs därefter det faktiska rörelsekapitalet, normalt genom ett så kallat tillträdesbokslut. Om det faktiska rörelsekapitalet är högre eller lägre än den överenskomna normalnivån justeras köpeskillingen normalt upp eller ned.
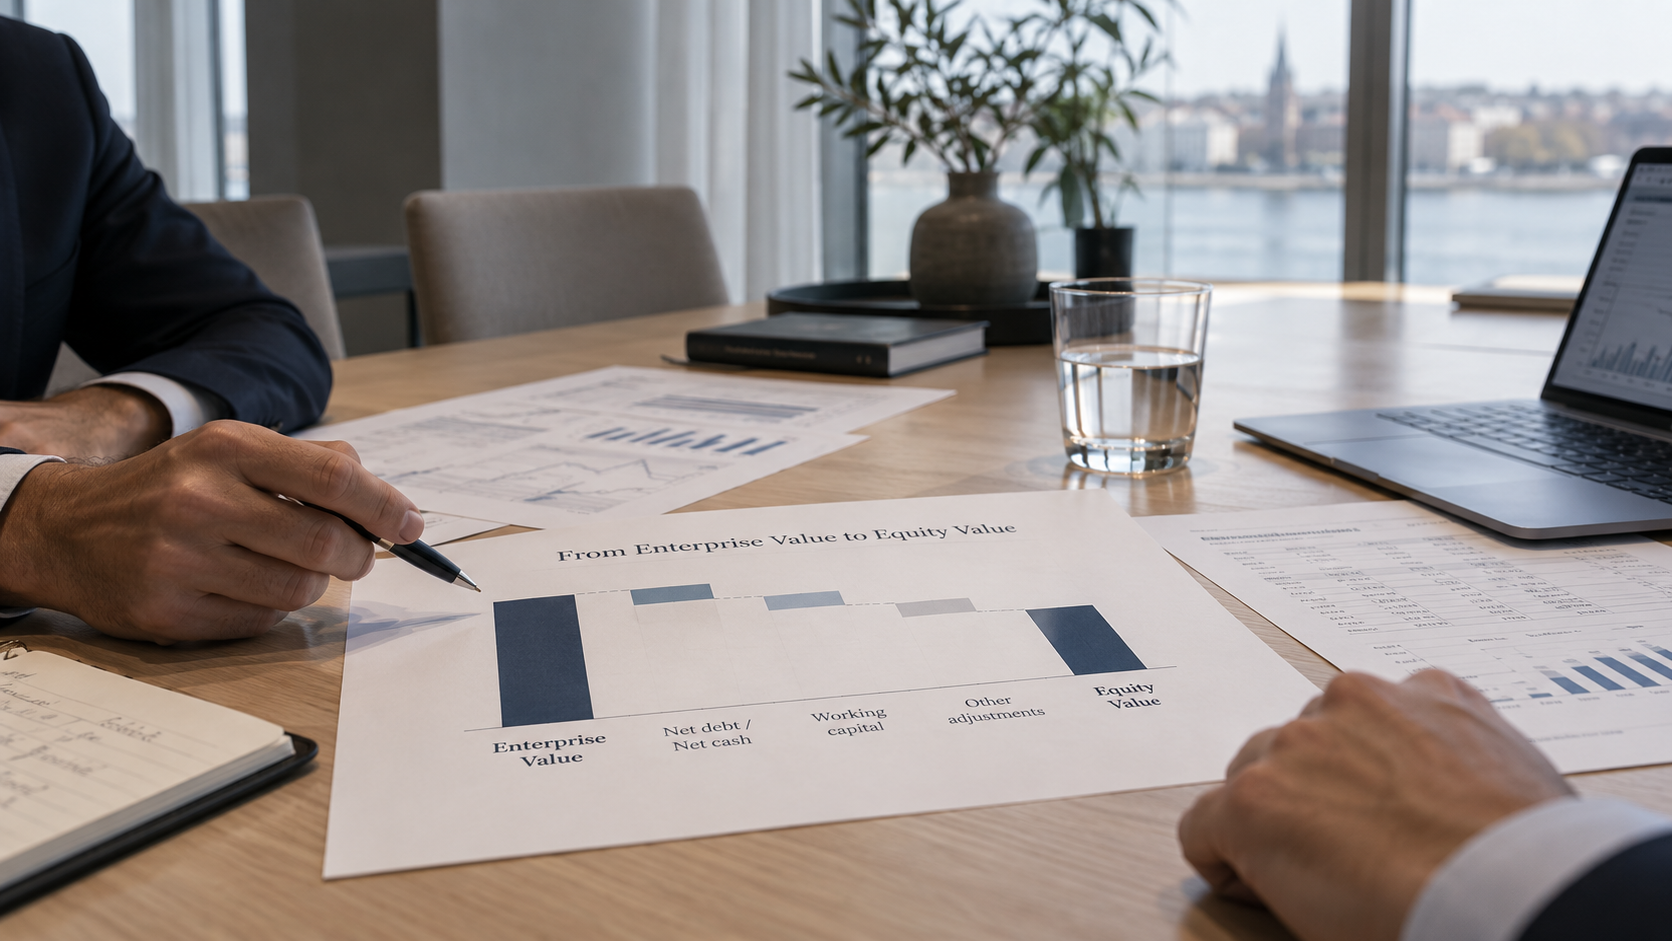
En förenklad brygga kan därför se ut så här:
Rörelsevärde
– nettoskuld
= Aktievärde
+/– rörelsekapitaljustering
= slutlig köpeskilling
Varför justerar man för normaliserat rörelsekapital?
En viktig princip vid en företagsförsäljning är att köparen ska få överta en verksamhet med en normal nivå av rörelsekapital, det vill säga tillräckliga kundfordringar, lager och andra rörelsekapitalposter för att verksamheten ska kunna fortsätta bedrivas på normalt sätt.
Mekanismen för rörelsekapitaljustering fyller därför bland annat en viktig funktion genom att förhindra att säljaren inför tillträdet försöker öka bolagets kassa på bekostnad av rörelsekapitalet. Ett bolag skulle exempelvis kunna öka kassan inför tillträdet genom att:
- driva in kundfordringar snabbare än normalt
- minska lagerinköpen kraftigt
- skjuta på betalningar till leverantörer
Åtgärderna kan leda till att bolaget bygger upp en större kassa på tillträdesdagen, vilket isolerat sett skulle öka aktievärdet, samtidigt som verksamheten lämnas med ett lägre rörelsekapital än vad som krävs för normal drift.
Genom att jämföra det faktiska rörelsekapitalet vid tillträdet med en överenskommen normaliserad nivå kan köpeskillingen justeras för detta. Den högre köpeskilling som en större kassa annars skulle medföra motverkas då av en motsvarande nedjustering av köpeskillingen om rörelsekapitalet på tillträdesdagen understiger den normaliserade nivån. I praktiken blir det därmed ett nollsummespel.
Mekanismen bidrar alltså till att köparen får verksamheten med ett normalt rörelsekapital, samtidigt som säljaren får tillgodoräkna sig den kassa som faktiskt finns i bolaget utan att kunna skapa ett artificiellt högre värde genom att tömma rörelsekapitalet.
Varför används rörelsevärde vid företagstransaktioner?
Rörelsevärde används eftersom det visar värdet på själva verksamheten oberoende av hur den är finansierad. Det gör det lättare att jämföra bolag med olika nivåer av skuld och kassa och fungerar därför som en naturlig utgångspunkt i en företagsvärdering eller transaktion.
Dessutom har köparen ofta inte full insyn i bolagets balansräkning när ett indikativt bud lämnas och därmed inte tillräckligt underlag för att fastställa ett slutligt aktievärde. Det indikativa budet uttrycks därför ofta som ett rörelsevärde, varefter justeringar för nettoskuld, rörelsekapital och andra relevanta poster görs i ett senare skede.
För ägare som överväger en försäljning av bolaget är det därför viktigt att inte enbart fokusera på rörelsevärdet. Minst lika viktigt är att förstå hur bryggan från rörelsevärde till aktievärde och slutlig köpeskilling ser ut.
Kan bolagsägare optimera aktievärdet inför en försäljning?
Ja. Det finns ofta möjligheter att vidta åtgärder inför en framtida företagsförsäljning som kan bidra till ett högre aktievärde om man påbörjar arbetet i god tid innan en företagsförsäljning. Det kan exempelvis handla om att:
- minska onödig skuldsättning
- frigöra kapital som är bundet i exempelvis lager eller kundfordringar
- Förbättra faktureringsrutiner och minska kredittider till kunder
- Förhandla kredittider med leverantörer
- se över vilka poster som kan komma att klassificeras som nettoskuld respektive nettokassa i en framtida transaktion
Det är samtidigt viktigt att åtgärderna inte försämrar verksamheten och lönsamheten.
FLB Partners kommer därför gärna in i god tid inför en planerad företagsförsäljning för att tillsammans med ägarna se över vilka möjligheter som finns att förbereda bolaget och optimera aktievärdet inför en framtida transaktion.